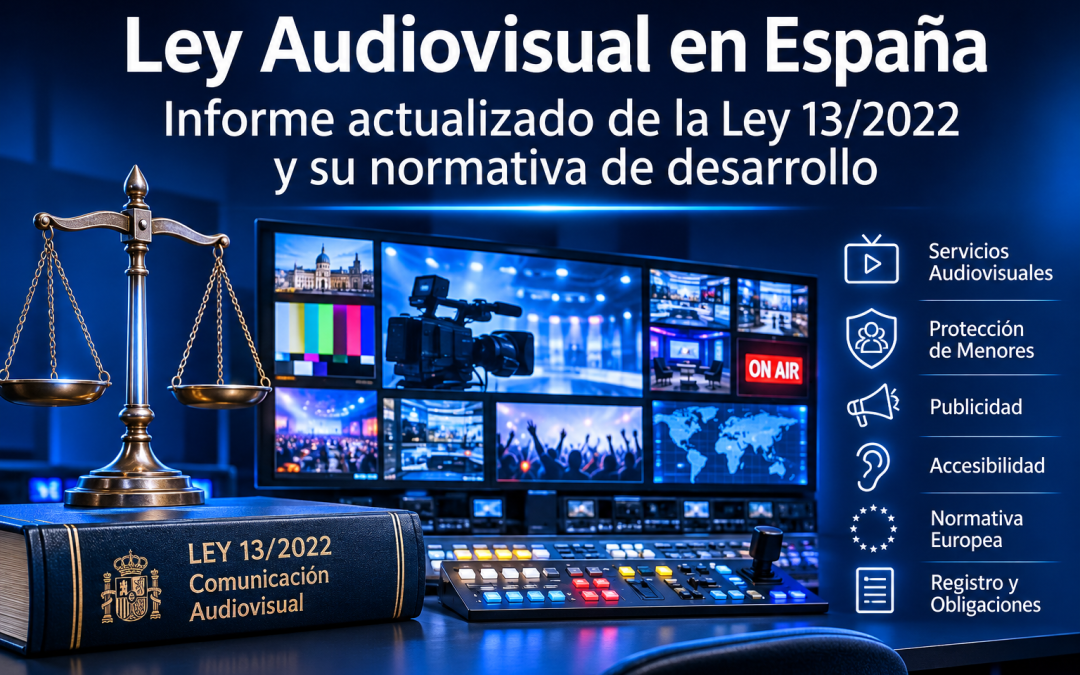
Ley Audiovisual en España: informe actualizado de la Ley 13/2022 y su normativa de desarrollo
La Ley General de Comunicación Audiovisual constituye el marco jurídico fundamental que regula los servicios de televisión, radio, plataformas de intercambio de vídeos y determinadas actividades de comunicación audiovisual en España. Su objetivo es adaptar la legislación a un entorno digital en constante evolución, establecer obligaciones para los prestadores y proteger los derechos de los usuarios, especialmente de los menores.
En este informe examinamos el contenido de la Ley 13/2022, de 7 de julio, sus principales obligaciones, las disposiciones reglamentarias que la desarrollan y las modificaciones legislativas posteriores. Se presta especial atención a la actualización publicada en octubre de 2026.
Fecha de actualización del informe: 8 de noviembre de 2026.
1. La Ley 13/2022, General de Comunicación Audiovisual
La norma principal es la Ley 13/2022, de 7 de julio, General de Comunicación Audiovisual, publicada en el Boletín Oficial del Estado el 8 de julio de 2022 y en vigor, con las particularidades previstas en su régimen de entrada en vigor, desde el 9 de julio de 2022.
Esta ley sustituyó el marco anterior de la Ley 7/2010, General de la Comunicación Audiovisual, y adaptó la regulación española a los cambios tecnológicos y a la evolución de los servicios audiovisuales en Internet.
Su ámbito comprende, entre otras actividades, los servicios de comunicación audiovisual televisivos y radiofónicos, los servicios a petición, los servicios de intercambio de vídeos a través de plataformas y determinadas actividades de agregación de servicios audiovisuales.
La norma también establece obligaciones relacionadas con la publicidad, la protección de los consumidores, la accesibilidad, la transparencia de los prestadores y la promoción de las obras audiovisuales europeas.
2. Última actualización legislativa: octubre de 2026
Una de las novedades normativas más recientes es la modificación del artículo 108 de la Ley 13/2022, introducida por la Ley 4/2026, de 1 de octubre, relativa a los derechos de las personas con discapacidad y a la accesibilidad universal.
La modificación se encuentra en la disposición final decimoquinta de la Ley 4/2026 y entró en vigor el 23 de octubre de 2026.
¿Qué cambia en el artículo 108?
La nueva redacción refuerza los mecanismos de autorregulación y corregulación destinados a mejorar la accesibilidad de los servicios de comunicación audiovisual.
Entre sus principales previsiones destacan:
La promoción de códigos de autorregulación por parte de las autoridades audiovisuales.
La consulta a las organizaciones representativas de las personas con discapacidad durante la elaboración de dichos códigos.
La posibilidad de que el Gobierno establezca requisitos reglamentarios de calidad cuando no exista un código adecuado o este resulte insuficiente.
El impulso de medidas de accesibilidad en las comunicaciones comerciales audiovisuales.
La participación de prestadores, anunciantes, agencias publicitarias y organizaciones representativas de las personas con discapacidad.
La reforma pretende que la accesibilidad no se limite a los contenidos audiovisuales, sino que también tenga presencia en la publicidad y en las comunicaciones comerciales.
La Ley 13/2022 se organiza en títulos y capítulos que regulan los diferentes servicios audiovisuales y las obligaciones que corresponden a sus prestadores.
Principios generales de la comunicación audiovisual
Los artículos 4 a 15 establecen principios generales relacionados con la dignidad humana, el pluralismo, la igualdad de género, la protección de las personas con discapacidad, las lenguas oficiales, la veracidad de la información, la alfabetización mediática y la propiedad intelectual.
Estos principios constituyen el marco de referencia para la prestación de servicios audiovisuales y la protección de los derechos de los usuarios.
Prestación de servicios audiovisuales y títulos habilitantes
La ley regula las condiciones para prestar servicios de comunicación audiovisual televisivos y establece los títulos habilitantes correspondientes. Con carácter general, determinados servicios requieren una comunicación previa ante la autoridad competente, mientras que la emisión televisiva mediante ondas hertzianas terrestres está sometida a un régimen de licencia.
También contempla la inscripción en los registros correspondientes y las obligaciones de transparencia sobre la titularidad y propiedad de los prestadores.
Servicios de intercambio de vídeos a través de plataformas
La regulación alcanza a los servicios de intercambio de vídeos a través de plataformas, estableciendo obligaciones destinadas a proteger a los usuarios, especialmente a los menores, frente a determinados contenidos y comunicaciones comerciales.
También se regulan determinadas obligaciones de los usuarios de especial relevancia que desarrollan actividades audiovisuales en estas plataformas.
Protección de menores y accesibilidad
La ley establece medidas para proteger a los menores frente a contenidos perjudiciales, regular la calificación de los programas y garantizar que los servicios audiovisuales incorporen medidas de accesibilidad, como subtitulado, audiodescripción y lengua de signos, en los términos establecidos para cada modalidad de servicio.
4. Los usuarios de especial relevancia y los creadores de contenido
Uno de los aspectos que más interés ha generado es la regulación de los denominados usuarios de especial relevancia (UER), categoría que puede incluir a determinados creadores de contenido que utilizan plataformas como YouTube, Instagram o servicios similares.
El artículo 94 de la Ley 13/2022 establece obligaciones específicas para estos usuarios cuando reúnen los requisitos legales. No todos los creadores de contenido están incluidos en esta categoría: es necesario cumplir simultáneamente las condiciones previstas en la ley y su normativa de desarrollo.
Requisitos económicos y de audiencia
El Real Decreto 444/2024, de 30 de abril, desarrolla los criterios para determinar cuándo un usuario de una plataforma de intercambio de vídeos tiene la consideración de usuario de especial relevancia.
Entre los requisitos cuantitativos destacan los siguientes:
Ingresos: ingresos brutos iguales o superiores a 300.000 euros derivados de la actividad desarrollada en el conjunto de los servicios de intercambio de vídeos durante el ejercicio de referencia.
Seguidores: al menos 1.000.000 de seguidores en un único servicio de intercambio de vídeos o 2.000.000 de forma agregada en varias plataformas.
Actividad: publicación o difusión de al menos 24 vídeos durante el año natural anterior.
Los requisitos de audiencia deben cumplirse de forma acumulativa: el umbral de seguidores correspondiente y la publicación de al menos 24 vídeos. Además, deben concurrir los restantes requisitos legales, entre ellos la actividad económica, la responsabilidad editorial, la finalidad del servicio y el establecimiento en España.
Por tanto, no basta con tener un número elevado de seguidores para quedar automáticamente sujeto a este régimen.
El artículo 39 de la Ley 13/2022 contempla el Registro estatal de prestadores del servicio de comunicación audiovisual, de prestadores del servicio de intercambio de vídeos a través de plataformas y de prestadores del servicio de agregación de servicios audiovisuales.
El desarrollo reglamentario se encuentra en el Real Decreto 1138/2023, de 19 de diciembre, que regula la organización y funcionamiento del registro, los procedimientos de inscripción y la comunicación previa de inicio de actividad.
El registro permite identificar a los prestadores y los servicios que ofrecen, favoreciendo la transparencia del sector y facilitando las funciones de supervisión y control de las autoridades competentes.
Entre los datos que pueden exigirse figuran la identificación del prestador, la marca comercial, la naturaleza del servicio, el ámbito geográfico, los idiomas, la tecnología de transmisión y el sistema de financiación.
6. Protección de los menores frente a contenidos audiovisuales
La protección de los menores constituye uno de los ejes fundamentales de la legislación audiovisual. La Ley 13/2022 incorpora obligaciones destinadas a evitar su exposición a contenidos perjudiciales y a limitar determinadas prácticas comerciales.
Entre las materias reguladas destacan:
Derechos de los menores en el ámbito audiovisual.
Protección de su imagen, voz y datos personales.
Calificación de los programas y utilización de descriptores visuales.
Medidas de protección frente a contenidos perjudiciales para su desarrollo físico, mental o moral.
Restricciones y medidas específicas relacionadas con las comunicaciones comerciales dirigidas a menores.
Obligaciones de protección en los servicios de intercambio de vídeos a través de plataformas.
Los artículos 95 a 100 regulan aspectos esenciales de la protección de los menores en los servicios audiovisuales televisivos. Por su parte, los artículos 88 a 90 contienen disposiciones relacionadas con la protección de usuarios y menores en el ámbito de las plataformas.
7. Publicidad y comunicaciones comerciales audiovisuales
La Ley 13/2022 regula las comunicaciones comerciales audiovisuales, incluyendo distintas formas de promoción de productos, servicios y actividades económicas.
Entre las modalidades contempladas se encuentran:
Publicidad audiovisual.
Patrocinio.
Televenta.
Emplazamiento de producto.
Comunicaciones comerciales integradas en vídeos generados por usuarios.
Autopromoción de productos, servicios o actividades.
La regulación establece límites y condiciones para estas comunicaciones, con especial atención a la protección de los menores, la transparencia y la identificación de los contenidos publicitarios.
La aplicación de estas disposiciones debe coordinarse con la Ley 34/1988, General de Publicidad, y con las normas específicas que regulan determinados productos y sectores.
8. Accesibilidad universal a los servicios audiovisuales
La accesibilidad es otro de los elementos esenciales de la legislación. La finalidad es facilitar que las personas con discapacidad puedan acceder a los contenidos y servicios audiovisuales en condiciones adecuadas.
Los artículos 101 a 109 regulan diferentes aspectos de esta materia, incluyendo la accesibilidad de los servicios televisivos lineales y a petición, las medidas de control, los puntos de contacto y los mecanismos de autorregulación.
La reforma del artículo 108 introducida en octubre de 2026 refuerza la participación de las organizaciones representativas de las personas con discapacidad y prevé mecanismos adicionales para mejorar la calidad de las medidas de accesibilidad.
La accesibilidad debe analizarse teniendo en cuenta la modalidad del servicio y las obligaciones concretas que la ley establece para cada tipo de prestador.
9. Promoción de la obra audiovisual europea
La Ley 13/2022 establece obligaciones para promover la producción y difusión de obras audiovisuales europeas y la diversidad lingüística.
El régimen se desarrolla principalmente en los artículos 110 y siguientes, que contemplan las obligaciones de promoción y las definiciones aplicables a las obras audiovisuales europeas.
Estas disposiciones afectan a determinados prestadores de servicios audiovisuales, con obligaciones que varían según la naturaleza del servicio y el régimen jurídico aplicable.
10. Normativa complementaria y legislación relacionada
La aplicación de la Ley General de Comunicación Audiovisual debe interpretarse conjuntamente con otras disposiciones nacionales y europeas. Entre las referencias normativas más relevantes se encuentran las siguientes:
11. Autoridades competentes y supervisión del sector
La supervisión de las obligaciones audiovisuales corresponde a las autoridades competentes según el ámbito territorial y la naturaleza del servicio.
En el ámbito estatal destaca la Comisión Nacional de los Mercados y la Competencia (CNMC), que desarrolla funciones de supervisión y control en las materias que tiene atribuidas por la legislación audiovisual.
También intervienen los órganos competentes de la Administración General del Estado y las autoridades audiovisuales autonómicas dentro de sus respectivos ámbitos de competencia.
Para consultar la normativa y los criterios de aplicación del sector puede acudirse a los siguientes recursos oficiales:
12. Conclusiones: una regulación adaptada al entorno digital
La Ley 13/2022 representa una actualización importante del marco jurídico audiovisual español. Su alcance va más allá de la televisión y la radio tradicionales, incorporando obligaciones específicas para los servicios digitales y determinadas actividades desarrolladas en plataformas de intercambio de vídeos.
La regulación de los usuarios de especial relevancia, la protección de los menores, las comunicaciones comerciales, la accesibilidad y la transparencia de los prestadores son algunas de las materias que requieren especial atención por parte de los profesionales y operadores del sector.
La modificación del artículo 108, publicada en octubre de 2026, demuestra que la normativa continúa evolucionando para reforzar los derechos de las personas con discapacidad y mejorar la accesibilidad de los contenidos y servicios audiovisuales.
Para conocer el alcance exacto de cada obligación es imprescindible consultar el texto consolidado de la ley, sus disposiciones de desarrollo y las resoluciones o criterios de las autoridades competentes.
13. Consulta el texto íntegro de la Ley Audiovisual
Puedes consultar la ficha jurídica de esta disposición, así como acceder a la legislación relacionada, desde LeyLegal.com. Para cualquier comprobación normativa debe utilizarse preferentemente la publicación oficial del BOE y su texto consolidado.
Nota jurídica: este informe tiene carácter informativo y divulgativo. No sustituye la consulta de las disposiciones oficiales ni constituye asesoramiento jurídico individualizado. La aplicación de las obligaciones depende de las características concretas de cada servicio, prestador y actividad.
Fuentes oficiales: Boletín Oficial del Estado, Comisión Nacional de los Mercados y la Competencia, Ministerio para la Transformación Digital y de la Función Pública y EUR-Lex.
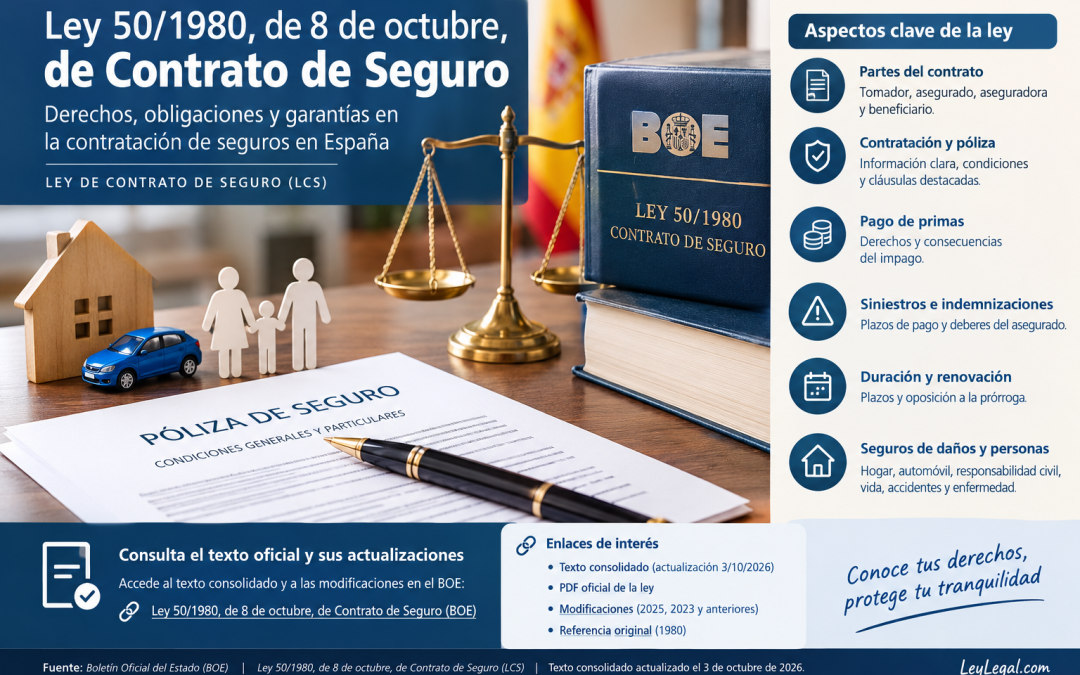
La Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS), constituye la norma básica que regula los contratos de seguro privados en España. Establece los derechos y obligaciones de las aseguradoras, los tomadores, los asegurados y los beneficiarios, así como las reglas aplicables a la contratación, el pago de las primas, la renovación de las pólizas, la cobertura de los siniestros y el pago de las indemnizaciones.
Firma electrónica del contrato de seguro
La contratación de un seguro puede formalizarse mediante firma electrónica, siempre que se cumplan los requisitos legales aplicables. Para gestionar este proceso, la aseguradora puede recurrir a una empresa proveedora de servicios de firma electrónica, que se encarga de facilitar la firma y generar evidencias electrónicas de la operación.
La intervención de un proveedor externo no lo convierte en la compañía aseguradora ni lo hace responsable de las obligaciones de cobertura de la póliza. La entidad aseguradora sigue siendo la responsable del contrato en los términos legalmente establecidos.
Tras firmar, es recomendable conservar una copia de las condiciones de la póliza y el certificado o justificante electrónico de firma. Estos documentos pueden ayudar a acreditar el contenido del contrato y los datos de la operación. La validez y los efectos de la firma dependerán del procedimiento empleado y de las circunstancias del caso.
Ley 50/1980, de 8 de octubre, de Contrato de Seguro: análisis y derechos del asegurado
Esta ley afecta a numerosas modalidades de seguro, entre ellas los seguros de hogar, automóvil, responsabilidad civil, vida, accidentes, enfermedad y defensa jurídica, sin perjuicio de la normativa especial aplicable a determinadas modalidades.
Actualización normativa: el texto consolidado del Boletín Oficial del Estado consultado refleja como última actualización publicada el 3 de octubre de 2026. La versión consolidada facilita la consulta de la normativa vigente, pero el propio BOE advierte de que tiene carácter informativo y no sustituye a las publicaciones oficiales de las normas modificadoras.
1. Texto oficial y actualizaciones de la Ley de Contrato de Seguro
Para consultar la ley y verificar sus modificaciones, se recomienda acudir directamente al Boletín Oficial del Estado. Estos enlaces permiten acceder al texto consolidado, a distintas redacciones históricas y al documento oficial en PDF.
La ley se publicó en el BOE número 250, de 17 de octubre de 1980, y entró en vigor el 17 de abril de 1981. El texto consolidado permite consultar las modificaciones incorporadas a lo largo del tiempo y seleccionar distintas redacciones históricas.
2. Objeto y ámbito de aplicación
El artículo 1 define el contrato de seguro como el acuerdo por el que la aseguradora, a cambio del cobro de una prima, se compromete a indemnizar el daño producido o a satisfacer el capital, la renta u otras prestaciones pactadas cuando se produzca el acontecimiento cubierto, dentro de los límites establecidos en el contrato.
El artículo 2 establece que las modalidades de seguro se rigen por esta ley cuando no exista otra norma aplicable, y atribuye carácter imperativo a sus preceptos salvo que la propia ley disponga otra cosa. Las cláusulas contractuales más beneficiosas para el asegurado son válidas.
El artículo 4 declara nulo el contrato cuando, en el momento de su conclusión, no exista el riesgo o ya se haya producido el siniestro. La existencia de un riesgo asegurable constituye, por tanto, un elemento esencial del contrato.
3. Tomador, asegurado, aseguradora y beneficiario
La ley distingue varias figuras que pueden coincidir en una misma persona o corresponder a personas diferentes:
Aseguradora: entidad que asume el riesgo y debe cumplir las prestaciones cubiertas por el contrato.
Tomador del seguro: persona que contrata la póliza con la aseguradora y asume las obligaciones contractuales que le correspondan, especialmente el pago de la prima.
Asegurado: persona titular del interés asegurado o sobre cuya persona recae el riesgo cubierto, según la modalidad contratada.
Beneficiario: persona que tiene derecho a recibir la prestación en los supuestos previstos en la póliza, particularmente en determinados seguros de personas.
El artículo 7 regula la posición del tomador y del asegurado cuando son personas diferentes. El artículo 8 determina la información que debe contener la póliza, incluidos los datos de las partes, el riesgo cubierto, las garantías, las exclusiones, las primas, la duración y las demás condiciones contractuales.
La identificación correcta de las partes y del objeto asegurado es esencial para evitar errores administrativos y facilitar la gestión de siniestros. Si se detectan datos incorrectos, conviene solicitar su rectificación y conservar la documentación que acredite la corrección.
4. Contratación, póliza y condiciones del seguro
Los artículos 5 a 9 regulan aspectos esenciales de la contratación y documentación del seguro. El artículo 5 establece la formalización escrita del contrato y obliga a la aseguradora a entregar la póliza o, al menos, el documento de cobertura provisional correspondiente.
La póliza debe permitir conocer las condiciones que delimitan la cobertura. Entre otros aspectos, deben identificarse el riesgo asegurado, las garantías, las exclusiones, las franquicias cuando existan, la prima, la duración del contrato y las partes que intervienen.
El artículo 3 contiene garantías importantes para el asegurado: las condiciones generales deben redactarse de forma clara y precisa. Las cláusulas que limiten los derechos de los asegurados deben destacarse especialmente y ser específicamente aceptadas por escrito, en los términos previstos legalmente.
Debe distinguirse entre las cláusulas que delimitan el riesgo cubierto y aquellas que restringen derechos que, de otro modo, corresponderían al asegurado. La calificación depende del contenido y de los efectos de la cláusula, no únicamente del título que le dé la aseguradora.
5. Declaración del riesgo y cambios durante el contrato
Los artículos 10 a 13 regulan la declaración del riesgo y determinadas modificaciones que pueden producirse durante la vigencia del seguro.
Al contratar, el tomador debe responder al cuestionario que le presente la aseguradora sobre las circunstancias conocidas que puedan influir en la valoración del riesgo, con el alcance establecido en el artículo 10. La ley también regula las consecuencias de las reservas o inexactitudes y las circunstancias en las que la aseguradora puede quedar liberada o reducir su prestación.
Durante la vigencia de la póliza pueden surgir circunstancias que agraven o disminuyan el riesgo. Los artículos 11 a 13 regulan los deberes de comunicación y las posibles consecuencias contractuales. Por ello, es importante revisar las obligaciones específicas de información que correspondan a cada modalidad de seguro.
6. Pago de las primas y consecuencias del impago
Los artículos 14 y 15 regulan el pago de la prima y las consecuencias de su falta de abono. El tomador está obligado a pagarla en las condiciones pactadas, mientras que la aseguradora asume las obligaciones de cobertura que correspondan conforme al contrato y a la ley.
Las consecuencias del impago dependen de si se trata de la primera prima o de primas sucesivas. El artículo 15 establece reglas específicas sobre la suspensión de la cobertura, la reclamación de la prima y la posible extinción del contrato.
En particular, el impago de una prima sucesiva no debe confundirse con la cancelación automática e inmediata de cualquier póliza. Deben examinarse los plazos y requisitos legales, así como las circunstancias concretas del contrato.
Por su parte, el artículo 16 regula la comunicación del siniestro y el deber de facilitar información sobre sus circunstancias y consecuencias. El artículo 17 contempla el deber de emplear los medios razonables para aminorar las consecuencias del siniestro.
7. Siniestros, indemnizaciones y plazos de pago
Cuando se produce un siniestro cubierto, la aseguradora debe cumplir la prestación que corresponda de acuerdo con la póliza y con la Ley de Contrato de Seguro.
El artículo 18 establece que la aseguradora debe satisfacer la indemnización al término de las investigaciones y peritaciones necesarias para establecer la existencia del siniestro y, en su caso, el importe de los daños. En cualquier caso, debe abonar, dentro de los cuarenta días desde la recepción de la declaración del siniestro, el importe mínimo de lo que pueda deber según las circunstancias conocidas.
El artículo 20 regula los intereses por mora de la aseguradora cuando incurre en retraso en el cumplimiento de la prestación, con las excepciones y condiciones previstas legalmente. La valoración de estos intereses exige analizar las circunstancias del caso y los plazos aplicables.
En los seguros de daños, la indemnización debe respetar los límites pactados y las reglas legales aplicables. El seguro no puede convertirse en una fuente de enriquecimiento injustificado para el asegurado cuando rige el principio indemnizatorio.
8. Duración, vencimiento y renovación de las pólizas
El artículo 22 regula la duración del contrato y su prórroga. Si la póliza contempla una renovación automática, deben revisarse las condiciones pactadas y los plazos legales para oponerse a la prórroga.
La regla general establece que el tomador debe comunicar su oposición a la prórroga con al menos un mes de antelación al vencimiento del período en curso. La aseguradora debe comunicar la suya con al menos dos meses de antelación, sin perjuicio de las reglas específicas que puedan resultar aplicables.
Cuando se recibe una propuesta de renovación, una póliza actualizada o un documento de firma electrónica, conviene comprobar la fecha de efecto, la fecha de vencimiento, la prima, los datos del tomador y del asegurado y las condiciones particulares.
El pago de un recibo, la emisión de una póliza y la aceptación de una modificación son hechos que deben valorarse conjuntamente, pero no son necesariamente equivalentes. Si existe una discrepancia entre el pago, la documentación y el estado de la póliza, lo adecuado es solicitar una confirmación escrita de la situación contractual y conservar los justificantes.
9. Seguros de daños: hogar, bienes y responsabilidad civil
El título II regula los seguros contra daños, incluyendo disposiciones generales y normas específicas sobre distintos riesgos. Entre ellos se encuentran los seguros de incendios, robo, transporte, lucro cesante, caución, crédito, responsabilidad civil y defensa jurídica, con las particularidades que establece la ley para cada modalidad.
En los seguros de hogar, las coberturas concretas dependen de las garantías contratadas. Una póliza puede cubrir el continente, el contenido, la responsabilidad civil, los daños por agua, el robo, la asistencia u otros riesgos, pero no debe suponerse que todas estas garantías están incluidas en cualquier seguro.
El artículo 25 exige un interés asegurable en los seguros contra daños. Los artículos 26 y siguientes establecen reglas sobre la valoración del interés, la suma asegurada, la indemnización y otros aspectos relacionados con el daño cubierto.
En un seguro de responsabilidad civil, el artículo 73 define la obligación de la aseguradora dentro de los límites establecidos en la ley y en el contrato. El artículo 76 reconoce al perjudicado una acción directa contra la aseguradora en los términos previstos legalmente.
10. Seguros de personas: vida, accidentes y enfermedad
El título III regula los seguros de personas, incluidos los seguros de vida, accidentes y enfermedad, con sus respectivas particularidades.
En los seguros de vida, las condiciones relativas al riesgo cubierto, la designación del beneficiario, el capital asegurado y las causas de exclusión deben examinarse de acuerdo con la póliza y con las disposiciones legales correspondientes.
Los seguros de accidentes y enfermedad cuentan con reglas específicas sobre las prestaciones y las obligaciones de las partes. Su alcance no puede determinarse únicamente por la denominación comercial del producto, sino que debe comprobarse en las condiciones generales y particulares.
11. Qué hacer ante un error en la póliza o una discrepancia con la aseguradora
Cuando el tomador detecta un error en sus datos, en la identificación del asegurado, en el domicilio del riesgo o en las fechas de cobertura, conviene actuar de forma ordenada y conservar prueba de cada gestión.
Revisar las condiciones particulares y comprobar que los datos identificativos y del riesgo son correctos.
Solicitar a la aseguradora la rectificación por un canal que deje constancia de la comunicación.
Guardar el contrato original, las versiones corregidas, los certificados de firma electrónica y los mensajes de confirmación.
Conservar los recibos y justificantes de pago, sin confundir el abono de una prima con la confirmación de todos los extremos de la cobertura.
Si persiste una discrepancia, pedir una respuesta escrita que identifique la situación de la póliza, las fechas de cobertura y la causa de la incidencia.
Si la respuesta no resuelve el problema, valorar la presentación de una reclamación formal ante el servicio de atención al cliente o de reclamaciones de la entidad, siguiendo el procedimiento correspondiente.
La firma electrónica puede utilizarse en la contratación y documentación de seguros. Su validez y sus efectos deben examinarse conforme a la normativa aplicable, al procedimiento de firma y a las evidencias disponibles. Cuando interviene un proveedor externo, conviene conservar el contrato firmado y el certificado o justificante del proceso.
12. Reclamaciones y resolución de conflictos
Las discrepancias con una aseguradora pueden referirse a la interpretación de una garantía, el rechazo de un siniestro, el importe de una indemnización, la renovación de la póliza, el cobro de primas o la corrección de los datos contractuales.
Como primer paso, es conveniente formular una reclamación escrita y aportar la documentación relevante. Debe conservarse una copia del escrito, la prueba de envío y la respuesta recibida. Los procedimientos y plazos de reclamación dependen de la normativa aplicable y de la naturaleza del conflicto.
La Dirección General de Seguros y Fondos de Pensiones ofrece información institucional sobre la supervisión del sector y los mecanismos de reclamación de usuarios de servicios financieros. Antes de acudir a este organismo, conviene comprobar los requisitos y el procedimiento vigente para la reclamación concreta.
13. Importancia de consultar la versión vigente
La Ley 50/1980 ha sido modificada en numerosas ocasiones. Por eso, para resolver una cuestión concreta, no basta con consultar una copia antigua o un resumen de la norma: es necesario comprobar la redacción del artículo aplicable en la fecha de los hechos y, cuando proceda, las disposiciones transitorias y la normativa especial.
El BOE permite consultar el texto consolidado y seleccionar versiones anteriores. Esta herramienta facilita la comparación entre redacciones, aunque el propio organismo recuerda que el texto consolidado es informativo y que, para fines jurídicos, debe acudirse a la publicación oficial de las normas correspondientes.
Conclusión
La Ley de Contrato de Seguro establece el marco general de las relaciones entre aseguradoras y asegurados en España. Regula la contratación, el contenido de las pólizas, el pago de las primas, las obligaciones de las partes, la declaración de los siniestros, las indemnizaciones y la renovación de los contratos.
Para proteger los derechos del tomador y del asegurado resulta fundamental leer las condiciones particulares, conservar la documentación contractual y los justificantes de pago, comunicar los errores por escrito y consultar la redacción legal aplicable a cada caso.
Nota informativa: este informe tiene finalidad divulgativa y no constituye asesoramiento jurídico individualizado. La solución de cada controversia depende del contenido de la póliza, los hechos acreditados y la normativa aplicable.
Si vas a votar en las próximas Elecciones Generales, puedes consultar por Internet el lugar donde te corresponde votar y el número de mesa asignado. El Instituto Nacional de Estadística (INE), a través de la Oficina del Censo Electoral, dispone de un formulario oficial para realizar esta búsqueda.
La consulta general de mesas y locales electorales es gratuita y no requiere certificado digital ni sistema Cl@ve.
Elige la provincia en la que estás inscrito para votar. Es uno de los datos obligatorios para realizar la búsqueda.
2
Indica el municipio
Selecciona el municipio correspondiente a tu domicilio electoral. Comprueba que has elegido la localidad correcta.
3
Escribe la inicial del primer apellido
Introduce la primera letra de tu primer apellido en el campo indicado. Este dato también es obligatorio.
¿Qué campos son obligatorios?
Para esta consulta debes indicar:
Provincia.
Municipio.
Inicial del primer apellido.
Cómo ver el resultado de la consulta
Una vez introducidos los datos, pulsa el botón «Buscar». El sistema mostrará los registros que coincidan con los criterios indicados.
Haz clic en el registro que corresponda a tus datos para abrir la información detallada. Allí podrás consultar la mesa electoral y el local donde debes votar.
¿Y si no aparecen mis datos?
Comprueba que la provincia y el municipio son correctos y que has introducido bien la inicial del primer apellido. Si la búsqueda sigue sin ofrecer un resultado adecuado, puedes consultar con la Oficina del Censo Electoral.
También puedes revisar la información que figura en tu tarjeta censal, cuando la recibas, o dirigirte a la delegación provincial correspondiente.
Teléfono de información electoral
La Oficina del Censo Electoral facilita el teléfono 900 343 232 para consultas relacionadas con el censo, las mesas y los locales electorales.
Consulta únicamente la información oficial
Para evitar errores, utiliza el formulario de la Sede Electrónica del INE. La asignación del colegio y de la mesa puede depender de los datos censales correspondientes a estas elecciones.
Información elaborada con finalidad orientativa por LEYLEGAL.COM. La consulta y los datos oficiales corresponden al Instituto Nacional de Estadística y a la Oficina del Censo Electoral.
Con los datos disponibles a 21 de octubre de 2026, mi estimación razonable es que las pensiones contributivas subirán aproximadamente un 3,5 % en enero de 2027, aunque todavía no es una cifra definitiva.
El sistema público de pensiones en España garantiza protección económica ante situaciones como la jubilación, la incapacidad permanente o el fallecimiento de un familiar. La cuantía y los requisitos dependen de la modalidad de pensión, las cotizaciones efectuadas, la edad, los ingresos y las circunstancias personales del beneficiario.
¿Cuánto subirán las pensiones en 2027?
La revalorización de las pensiones contributivas se calcula conforme a la media de las tasas interanuales del IPC de los doce meses previos a diciembre del año anterior, según la Ley General de la Seguridad Social.
Último dato disponible: el IPC interanual de septiembre de 2026 fue del 4,9 %, según el INE. A 21 de octubre, todavía no se conoce el dato definitivo de octubre.
¿Puede superar el 5 % en noviembre? Sí, es posible, pero no puede darse por hecho. Además, la subida de las pensiones para 2027 no dependerá exclusivamente del IPC de noviembre, sino de la media legal del periodo de referencia.
El incremento definitivo de 2027 todavía está pendiente de cálculo y aprobación oficial. Las previsiones publicadas antes de conocer los datos restantes son estimaciones, no una subida garantizada.
Pensiones en España: tipos, requisitos y revalorización en 2026
En esta guía jurídica de LEYLEGAL explicamos los principales tipos de pensiones, cómo funciona su revalorización anual y qué legislación debe consultarse para conocer los derechos aplicables en cada caso.
Marco legal de las pensiones en España
El sistema de pensiones se fundamenta en la Constitución Española y en la legislación de la Seguridad Social. El artículo 50 de la Constitución establece que los poderes públicos garantizarán pensiones adecuadas y periódicamente actualizadas para asegurar la suficiencia económica durante la tercera edad.
La norma básica es el Real Decreto Legislativo 8/2015, de 30 de octubre, por el que se aprueba el texto refundido de la Ley General de la Seguridad Social. Esta ley regula las prestaciones, los requisitos de acceso, el cálculo de las cuantías y las reglas de revalorización.
Son prestaciones cuya concesión depende, con carácter general, de las cotizaciones realizadas al sistema de la Seguridad Social y del cumplimiento de los requisitos legales específicos. Su importe se calcula conforme a las reglas aplicables a cada modalidad, teniendo en cuenta factores como las bases de cotización y los periodos cotizados.
Dentro de esta categoría se encuentran las pensiones de jubilación, incapacidad permanente y las derivadas del fallecimiento de una persona asegurada o pensionista.
Pensiones no contributivas
Están destinadas a personas que carecen de recursos suficientes y cumplen los requisitos de residencia, edad o discapacidad establecidos legalmente, aunque no hayan cotizado o no alcancen el periodo necesario para obtener una pensión contributiva.
Las principales modalidades son la pensión no contributiva de jubilación y la de incapacidad. Su reconocimiento y gestión corresponden, con carácter general, a los órganos competentes de las comunidades autónomas y al IMSERSO en Ceuta y Melilla.
La pensión de jubilación sustituye los ingresos del trabajo cuando una persona cesa en su actividad laboral al alcanzar la edad y cumplir las condiciones exigidas. La edad ordinaria depende del año de jubilación y de los años cotizados.
La legislación contempla distintas modalidades, entre ellas:
Jubilación ordinaria: se accede al alcanzar la edad legal y reunir el periodo mínimo de cotización.
Jubilación anticipada: permite adelantar el retiro en los supuestos previstos legalmente, con posibles coeficientes reductores.
Jubilación parcial: combina, cuando se cumplen los requisitos, la percepción de una parte de la pensión con una actividad laboral a tiempo parcial.
Jubilación flexible: permite compatibilizar la pensión ya reconocida con un trabajo a tiempo parcial en las condiciones establecidas.
Jubilación activa: posibilita compatibilizar pensión y trabajo si se cumplen los requisitos legales correspondientes.
La cuantía no es igual para todos los pensionistas: depende de las bases reguladoras, los periodos cotizados y las reglas vigentes cuando se causa la pensión.
La incapacidad permanente protege a los trabajadores cuando, después del tratamiento prescrito, presentan reducciones anatómicas o funcionales graves, previsiblemente definitivas, que disminuyen o anulan su capacidad laboral en los términos previstos por la ley.
Se distinguen los siguientes grados:
Incapacidad permanente parcial: ocasiona una disminución no inferior al 33 % en el rendimiento normal para la profesión habitual, sin impedir las tareas fundamentales de esta. Se indemniza, con carácter general, mediante una cantidad a tanto alzado, no mediante una pensión mensual ordinaria.
Incapacidad permanente total: inhabilita para las tareas fundamentales de la profesión habitual, aunque permite dedicarse a otra distinta compatible con las limitaciones.
Incapacidad permanente absoluta: inhabilita por completo para toda profesión u oficio.
Gran incapacidad: además de la situación de incapacidad permanente correspondiente, requiere la asistencia de otra persona para los actos más esenciales de la vida.
El grado reconocido, la contingencia que origina la incapacidad y las circunstancias de cotización determinan la prestación correspondiente. No todas las modalidades exigen el mismo periodo previo de cotización.
La pensión de viudedad protege, bajo las condiciones legales establecidas, al cónyuge o a la pareja de hecho superviviente de una persona fallecida. El derecho depende, entre otros factores, de la situación de la persona causante, de las cotizaciones exigibles y de los requisitos específicos de la relación familiar.
La cuantía se determina generalmente aplicando un porcentaje a la base reguladora correspondiente. En ciertos supuestos puede aplicarse un porcentaje superior si se reúnen los requisitos legales.
Es importante comprobar la redacción vigente del artículo 221 de la Ley General de la Seguridad Social y las disposiciones que regulan el acceso de las parejas de hecho, ya que los requisitos de acreditación de la convivencia y de la relación pueden ser determinantes.
La pensión de orfandad se reconoce, cuando se cumplen las condiciones legales, a los hijos de la persona fallecida. La edad del beneficiario, su situación de discapacidad y otras circunstancias pueden afectar a la duración y al importe de la prestación.
La ley también regula supuestos especiales, incluidos los relacionados con la orfandad absoluta y determinadas situaciones de violencia contra la mujer.
Esta prestación puede reconocerse a determinados familiares que dependían económicamente de la persona fallecida, siempre que acrediten los requisitos de parentesco, convivencia, dependencia y carencia de recursos que correspondan a cada supuesto.
Pensiones no contributivas de jubilación e incapacidad
Las personas que no reúnen las cotizaciones necesarias para una pensión contributiva pueden acceder a una pensión no contributiva si cumplen los requisitos legales de edad o discapacidad, residencia y recursos económicos.
La cuantía puede variar según los ingresos y la unidad económica de convivencia, dentro de los límites establecidos. También existen complementos sujetos a requisitos específicos.
La revalorización es la actualización de las pensiones para adaptar sus cuantías a las reglas económicas y legales vigentes. Su finalidad incluye proteger el poder adquisitivo de los pensionistas, conforme al sistema de actualización establecido por la legislación.
En 2026, el Real Decreto-ley 3/2026, de 3 de febrero, estableció una revalorización general del 2,7 % para las pensiones contributivas y las pensiones ordinarias y extraordinarias del Régimen de Clases Pasivas del Estado, con las excepciones y especialidades previstas legalmente.
La actualización se calcula, con carácter general, sobre el importe que correspondía a 31 de diciembre de 2025. Las pensiones mínimas, las no contributivas y otras prestaciones tienen reglas propias.
Entre las cuantías oficiales fijadas para 2026 destacan las siguientes:
Concepto
Cuantía anual
Equivalencia mensual orientativa
Pensión no contributiva de jubilación o incapacidad
8.803,20 €
628,80 € en 14 pagas
Pensión contributiva máxima
47.034,40 €
3.359,60 € en 14 pagas
Complemento para la reducción de la brecha de género
442,80 € por cada año de percepción
36,90 € por paga mensual, según el régimen de abono
Las cantidades de la tabla son referencias generales. La pensión máxima constituye un límite, no una cuantía garantizada para todos los beneficiarios. La pensión no contributiva puede ser inferior en función de las circunstancias económicas y de convivencia.
Las pensiones mínimas contributivas varían según la clase de pensión, la edad, la existencia de cónyuge a cargo y otros requisitos. Para consultar los importes de cada situación, debe utilizarse la tabla oficial del ejercicio.
El cálculo de una pensión contributiva de jubilación no depende exclusivamente del último salario. Se tienen en cuenta las bases de cotización del periodo legal de referencia, los años cotizados y el porcentaje aplicable conforme a la normativa vigente.
De forma simplificada, el cálculo comprende estas fases:
Determinar las bases de cotización computables para calcular la base reguladora.
Aplicar las reglas legales de integración de lagunas y actualización de bases cuando proceda.
Calcular el porcentaje de la base reguladora que corresponde según los años cotizados.
Aplicar, si corresponde, los límites máximos, mínimos y complementos previstos legalmente.
La jubilación anticipada puede conllevar reducciones permanentes de la cuantía en los supuestos previstos por la ley. Por eso, antes de solicitarla, conviene comprobar la edad de acceso, el periodo cotizado y el efecto económico de adelantar la fecha de jubilación.
Además de la cuantía principal, la legislación contempla mecanismos de protección complementaria. Su reconocimiento no es automático en todos los casos y depende de las condiciones que establece cada norma.
Complemento a mínimos: puede elevar determinadas pensiones contributivas hasta la cuantía mínima aplicable cuando se cumplen los requisitos de ingresos y residencia, entre otros.
Complemento para reducir la brecha de género: puede reconocerse en los términos legales a quienes reúnan las condiciones exigidas.
Complemento de alquiler para pensionistas no contributivos: puede solicitarse si se cumplen las condiciones específicas relativas a la vivienda alquilada y a la ausencia de vivienda en propiedad.
Límite máximo: la cuantía total está sujeta a los límites legales, sin perjuicio de las excepciones previstas para determinados supuestos.
En 2026, el complemento anual para titulares de pensiones no contributivas que cumplan los requisitos de alquiler es de 525 euros. Debe solicitarse conforme al procedimiento correspondiente.
El organismo competente depende de la prestación solicitada:
Instituto Nacional de la Seguridad Social (INSS): gestiona, con carácter general, las pensiones contributivas del sistema de la Seguridad Social.
IMSERSO y comunidades autónomas: intervienen en la gestión de las pensiones no contributivas conforme al reparto de competencias.
Clases Pasivas del Estado: dispone de su propio régimen para los colectivos incluidos en él.
Antes de presentar una solicitud, es recomendable comprobar los requisitos, reunir la documentación acreditativa y consultar los plazos aplicables. Las resoluciones administrativas pueden ser impugnadas mediante los procedimientos y dentro de los plazos legalmente establecidos.
En 2026, la revalorización general de las pensiones contributivas es del 2,7 %, pero las pensiones mínimas, las no contributivas y otras prestaciones se actualizan conforme a sus reglas específicas.
¿Se puede cobrar una pensión sin haber cotizado?
Sí, es posible acceder a una pensión no contributiva de jubilación o incapacidad cuando se cumplen los requisitos legales de residencia, edad o discapacidad y carencia de recursos. No basta únicamente con tener ingresos bajos: deben acreditarse todas las condiciones exigidas.
¿La pensión máxima es la que cobra todo jubilado?
No. Es el límite máximo establecido legalmente. La cuantía individual depende de la base reguladora, los años cotizados y las demás reglas aplicables.
¿Dónde se comprueba la cuantía exacta de una pensión?
Debe consultarse la Seguridad Social y, en su caso, el organismo gestor de la prestación. Las tablas oficiales permiten conocer los mínimos, máximos y complementos, pero la cuantía individual depende de las circunstancias de cada beneficiario.
Conclusión
El sistema español de pensiones comprende distintas prestaciones contributivas y no contributivas, con requisitos y métodos de cálculo específicos. La revalorización anual, los complementos y los límites económicos pueden modificar la cuantía percibida, por lo que resulta esencial consultar la normativa vigente y las tablas oficiales del año correspondiente.
Contenido informativo de LEYLEGAL. Esta guía ofrece una visión general de la normativa y no sustituye el asesoramiento jurídico individualizado. Los requisitos y las cuantías pueden variar según las circunstancias personales y las modificaciones legislativas posteriores.
La Ley Electoral española: principios, procedimiento y garantías democráticas
La Ley Orgánica 5/1985, de 19 de junio, del Régimen Electoral General (LOREG), establece las reglas fundamentales de los procesos electorales en España. Su contenido desarrolla aspectos esenciales del derecho de participación política y determina las condiciones para la celebración de elecciones, la presentación de candidaturas, la emisión del voto, el recuento de resultados y la impugnación de los actos electorales.
La LOREG desarrolla el marco constitucional de la participación política, especialmente el artículo 23 de la Constitución Española, que reconoce el derecho de los ciudadanos a participar en los asuntos públicos directamente o mediante representantes elegidos en elecciones periódicas por sufragio universal.
La ley pretende garantizar que la voluntad del electorado se manifieste libremente y que los procesos electorales se desarrollen con arreglo a reglas previamente establecidas. Para ello, regula los derechos electorales, la organización de las elecciones y los mecanismos de control que permiten revisar las actuaciones realizadas durante el procedimiento.
Su interpretación debe respetar también los principios de igualdad, pluralismo político, seguridad jurídica y legalidad, así como las garantías constitucionales y jurisdiccionales aplicables.
Ámbito de aplicación
La LOREG regula las elecciones al Congreso de los Diputados y al Senado, las elecciones municipales y las elecciones al Parlamento Europeo. Contiene, además, disposiciones comunes y reglas aplicables a otros procesos electorales en los términos previstos por el ordenamiento jurídico.
Las elecciones a las asambleas legislativas de las comunidades autónomas se rigen por sus respectivos estatutos y leyes electorales, sin perjuicio de la aplicación de las disposiciones de la LOREG cuando corresponda.
Aunque existe una base normativa común, cada proceso presenta particularidades en materia de circunscripciones, candidaturas, número de representantes, sistema de votación y atribución de escaños.
Derecho de sufragio y censo electoral
El derecho de sufragio presenta dos dimensiones fundamentales:
Sufragio activo: derecho a emitir el voto cuando se reúnen los requisitos legalmente exigidos.
Sufragio pasivo: derecho a presentarse como candidato, siempre que se cumplan las condiciones de elegibilidad y no concurra una causa legal de inelegibilidad.
La nacionalidad, la edad, la inscripción censal y las demás condiciones exigibles deben examinarse conforme al tipo de elección. En determinados procesos, la normativa reconoce derechos electorales a ciudadanos extranjeros bajo requisitos específicos.
El censo electoral permite determinar quiénes pueden votar en cada convocatoria. Su elaboración, actualización y consulta están sometidas a reglas legales, y existen procedimientos para reclamar ante errores, omisiones o discrepancias en los datos censales.
Administración y organización electoral
La organización electoral corresponde a órganos con competencias legalmente delimitadas. Entre ellos se encuentran la Junta Electoral Central, las juntas electorales provinciales y de zona y, en los procesos correspondientes, las juntas electorales de comunidad autónoma.
Estos órganos desarrollan funciones de supervisión y aplicación de la normativa electoral, intervienen en cuestiones relativas a candidaturas y campañas y resuelven las reclamaciones que correspondan dentro de sus competencias.
Las mesas electorales organizan la votación en cada mesa, verifican las operaciones previstas legalmente y realizan el escrutinio inicial. La documentación resultante permite continuar las operaciones oficiales de recuento y proclamación de resultados.
Convocatoria, candidaturas y campaña electoral
Cada proceso electoral se desarrolla conforme a una convocatoria y a un calendario legal. La LOREG establece los plazos y requisitos para la presentación, comprobación y proclamación de candidaturas, así como los procedimientos de subsanación e impugnación previstos.
La campaña electoral constituye el periodo destinado a la difusión de propuestas y a la solicitud del voto. La ley regula su duración, la propaganda electoral, determinadas condiciones de utilización de medios y espacios públicos y las obligaciones de neutralidad de los poderes públicos.
También establece restricciones y garantías destinadas a proteger la libertad de decisión del elector y la igualdad de condiciones entre las candidaturas. El alcance de cada regla debe valorarse según el proceso, el momento en que se produce la conducta y el precepto aplicable.
Votación, escrutinio y asignación de representantes
La jornada electoral comprende la constitución de las mesas, la emisión del voto, el cierre de la votación y el escrutinio. Las operaciones posteriores incluyen la documentación de los resultados, las reclamaciones previstas y la proclamación oficial de los candidatos electos.
El sistema para transformar los votos en representantes depende de la elección correspondiente. En el Congreso de los Diputados se aplica un sistema proporcional por circunscripciones, con las reglas y los umbrales legalmente previstos. La elección del Senado responde a reglas propias, vinculadas a la representación territorial y al voto a candidatos individuales.
Las elecciones municipales y europeas también cuentan con disposiciones específicas. Por ello, la proporción de votos obtenidos por una candidatura no siempre coincide con la proporción de escaños que finalmente consigue.
Voto por correo y modalidades específicas
La LOREG contempla procedimientos para ejercer el derecho de sufragio por correo y regula situaciones específicas relacionadas con electores que se encuentran temporalmente en el extranjero o residen fuera de España, según las condiciones aplicables a cada proceso.
Estas modalidades están sujetas a requisitos de solicitud, identificación, documentación y plazos. Su finalidad es facilitar el ejercicio del derecho de voto en los supuestos legalmente previstos, manteniendo las garantías de autenticidad y regularidad del procedimiento.
Los trámites concretos deben comprobarse en cada convocatoria, ya que pueden variar según la situación del elector y el tipo de elección.
Gastos y financiación electoral
La legislación electoral establece obligaciones de control, contabilidad y justificación de los gastos relacionados con las campañas. Las formaciones políticas y candidaturas deben cumplir las reglas que les resulten aplicables sobre financiación, límites de gasto y rendición de cuentas.
El control económico persigue reforzar la transparencia, evitar irregularidades y favorecer unas condiciones de competencia electoral compatibles con los principios legales. El Tribunal de Cuentas ejerce las funciones de fiscalización que le atribuye el ordenamiento, sin perjuicio de las competencias de otros órganos.
Reclamaciones, recursos y responsabilidad penal
La LOREG establece vías para reclamar frente a determinadas actuaciones electorales y mecanismos de impugnación de los actos y resultados en los supuestos legalmente previstos. Entre ellos se encuentra el recurso contencioso-electoral, cuya procedencia depende del acto impugnado y de las condiciones establecidas por la ley.
Los plazos electorales pueden ser especialmente breves. Por ello, es importante identificar con precisión la resolución cuestionada, la legitimación de quien recurre, el procedimiento aplicable y el plazo correspondiente.
La norma también tipifica delitos electorales y prevé consecuencias penales para determinadas conductas. No toda irregularidad constituye un delito: la responsabilidad penal exige que concurran los elementos del tipo correspondiente y las condiciones exigidas por el Derecho penal.
Reformas legislativas y normativa vigente
Desde su aprobación en 1985, la LOREG ha experimentado numerosas modificaciones en materias como el procedimiento electoral, la composición de las candidaturas, las garantías del sufragio y la organización de los procesos.
Entre las reformas recientes figura la Ley Orgánica 2/2026, de 30 de junio, que adapta los artículos 161.2 y 165.2 de la LOREG a la reforma constitucional relativa a Ibiza y Formentera, estableciendo su consideración como circunscripciones diferenciadas para la elección de senadores.
También se han aprobado reformas sobre representación paritaria y otras cuestiones electorales. Para conocer el alcance de una modificación concreta es necesario examinar la disposición que la introduce y la redacción vigente del artículo afectado.
El texto consolidado facilita la lectura conjunta de las modificaciones incorporadas, pero tiene carácter informativo. En caso de duda jurídica, debe acudirse a las disposiciones publicadas oficialmente en el BOE.
Conclusión
La Ley Orgánica del Régimen Electoral General constituye el marco esencial para la organización y el control jurídico de las elecciones en España. Su estudio permite comprender los derechos y obligaciones de los electores y candidatos, las funciones de la Administración electoral, los sistemas de votación y escrutinio y las garantías de revisión de los actos electorales.
Su aplicación debe realizarse de forma sistemática, atendiendo a la Constitución, a las normas específicas de cada proceso y a la jurisprudencia pertinente. La interpretación de una disposición concreta requiere comprobar su redacción vigente y las circunstancias del supuesto examinado.
Este sitio utiliza cookies técnicas y funcionales
necesarias para su funcionamiento y para recordar
determinadas preferencias de navegación.
Información adicional sobre Google Fonts
LeyLegal utiliza tipografías de Google Fonts.
Al cargarlas, el navegador establece conexiones
con servidores de Google (fonts.googleapis.com
y fonts.gstatic.com), que pueden recibir datos
técnicos como la dirección IP. La descarga de
estas fuentes no implica necesariamente la
instalación de cookies.