Ley de Seguros
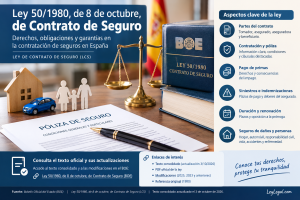
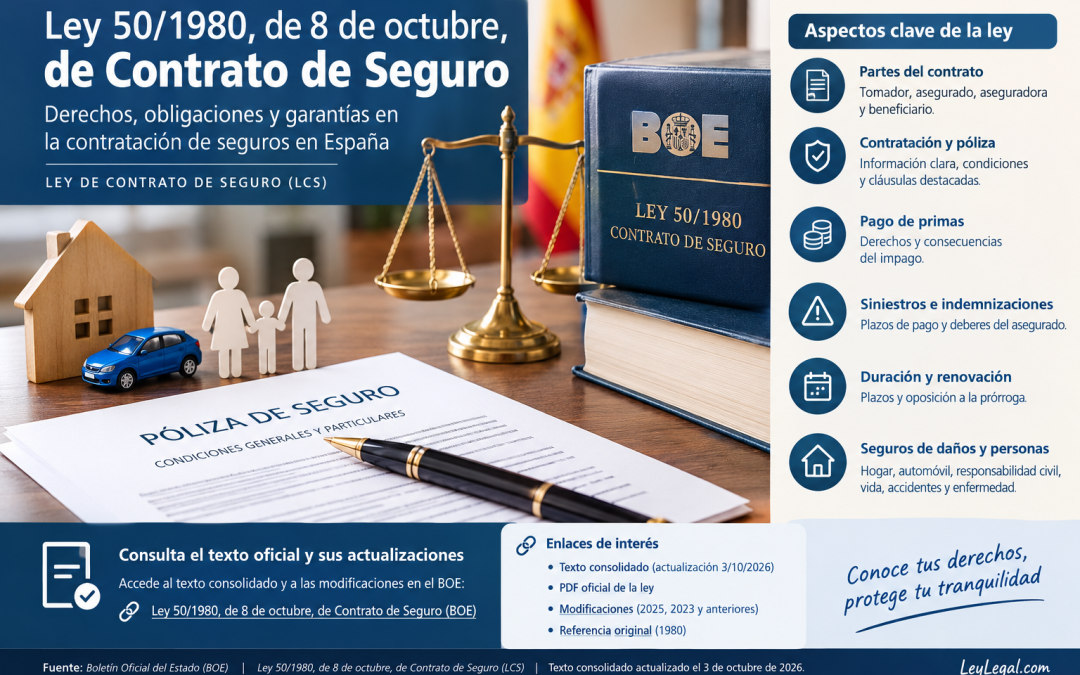
La Ley 50/1980, de 8 de octubre, de Contrato de Seguro (LCS), constituye la norma básica que regula los contratos de seguro privados en España. Establece los derechos y obligaciones de las aseguradoras, los tomadores, los asegurados y los beneficiarios, así como las reglas aplicables a la contratación, el pago de las primas, la renovación de las pólizas, la cobertura de los siniestros y el pago de las indemnizaciones.
Firma electrónica del contrato de seguro
La contratación de un seguro puede formalizarse mediante firma electrónica, siempre que se cumplan los requisitos legales aplicables. Para gestionar este proceso, la aseguradora puede recurrir a una empresa proveedora de servicios de firma electrónica, que se encarga de facilitar la firma y generar evidencias electrónicas de la operación.
La intervención de un proveedor externo no lo convierte en la compañía aseguradora ni lo hace responsable de las obligaciones de cobertura de la póliza. La entidad aseguradora sigue siendo la responsable del contrato en los términos legalmente establecidos.
Tras firmar, es recomendable conservar una copia de las condiciones de la póliza y el certificado o justificante electrónico de firma. Estos documentos pueden ayudar a acreditar el contenido del contrato y los datos de la operación. La validez y los efectos de la firma dependerán del procedimiento empleado y de las circunstancias del caso.
Referencia legal: Ley 50/1980, de Contrato de Seguro y Ley 6/2020, de 11 de noviembre, reguladora de determinados aspectos de los servicios electrónicos de confianza.
Ley 50/1980, de 8 de octubre, de Contrato de Seguro: análisis y derechos del asegurado
Esta ley afecta a numerosas modalidades de seguro, entre ellas los seguros de hogar, automóvil, responsabilidad civil, vida, accidentes, enfermedad y defensa jurídica, sin perjuicio de la normativa especial aplicable a determinadas modalidades.
Actualización normativa: el texto consolidado del Boletín Oficial del Estado consultado refleja como última actualización publicada el 3 de octubre de 2026. La versión consolidada facilita la consulta de la normativa vigente, pero el propio BOE advierte de que tiene carácter informativo y no sustituye a las publicaciones oficiales de las normas modificadoras.
1. Texto oficial y actualizaciones de la Ley de Contrato de Seguro
Para consultar la ley y verificar sus modificaciones, se recomienda acudir directamente al Boletín Oficial del Estado. Estos enlaces permiten acceder al texto consolidado, a distintas redacciones históricas y al documento oficial en PDF.
- Texto consolidado actualizado: Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE).
- Texto consolidado con actualización publicada el 3 de octubre de 2026: Consultar la redacción y sus anotaciones de modificación.
- PDF oficial de la ley consolidada: Descargar o consultar el documento en PDF.
- Redacción correspondiente a la modificación publicada el 25 de julio de 2025: Consultar la versión de julio de 2025.
- Redacción correspondiente a la modificación publicada el 29 de junio de 2023: Consultar la versión de junio de 2023.
- Publicación original de 1980: Consultar la referencia de la ley en el BOE.
La ley se publicó en el BOE número 250, de 17 de octubre de 1980, y entró en vigor el 17 de abril de 1981. El texto consolidado permite consultar las modificaciones incorporadas a lo largo del tiempo y seleccionar distintas redacciones históricas.
2. Objeto y ámbito de aplicación
El artículo 1 define el contrato de seguro como el acuerdo por el que la aseguradora, a cambio del cobro de una prima, se compromete a indemnizar el daño producido o a satisfacer el capital, la renta u otras prestaciones pactadas cuando se produzca el acontecimiento cubierto, dentro de los límites establecidos en el contrato.
El artículo 2 establece que las modalidades de seguro se rigen por esta ley cuando no exista otra norma aplicable, y atribuye carácter imperativo a sus preceptos salvo que la propia ley disponga otra cosa. Las cláusulas contractuales más beneficiosas para el asegurado son válidas.
El artículo 4 declara nulo el contrato cuando, en el momento de su conclusión, no exista el riesgo o ya se haya producido el siniestro. La existencia de un riesgo asegurable constituye, por tanto, un elemento esencial del contrato.
3. Tomador, asegurado, aseguradora y beneficiario
La ley distingue varias figuras que pueden coincidir en una misma persona o corresponder a personas diferentes:
- Aseguradora: entidad que asume el riesgo y debe cumplir las prestaciones cubiertas por el contrato.
- Tomador del seguro: persona que contrata la póliza con la aseguradora y asume las obligaciones contractuales que le correspondan, especialmente el pago de la prima.
- Asegurado: persona titular del interés asegurado o sobre cuya persona recae el riesgo cubierto, según la modalidad contratada.
- Beneficiario: persona que tiene derecho a recibir la prestación en los supuestos previstos en la póliza, particularmente en determinados seguros de personas.
El artículo 7 regula la posición del tomador y del asegurado cuando son personas diferentes. El artículo 8 determina la información que debe contener la póliza, incluidos los datos de las partes, el riesgo cubierto, las garantías, las exclusiones, las primas, la duración y las demás condiciones contractuales.
La identificación correcta de las partes y del objeto asegurado es esencial para evitar errores administrativos y facilitar la gestión de siniestros. Si se detectan datos incorrectos, conviene solicitar su rectificación y conservar la documentación que acredite la corrección.
4. Contratación, póliza y condiciones del seguro
Los artículos 5 a 9 regulan aspectos esenciales de la contratación y documentación del seguro. El artículo 5 establece la formalización escrita del contrato y obliga a la aseguradora a entregar la póliza o, al menos, el documento de cobertura provisional correspondiente.
La póliza debe permitir conocer las condiciones que delimitan la cobertura. Entre otros aspectos, deben identificarse el riesgo asegurado, las garantías, las exclusiones, las franquicias cuando existan, la prima, la duración del contrato y las partes que intervienen.
El artículo 3 contiene garantías importantes para el asegurado: las condiciones generales deben redactarse de forma clara y precisa. Las cláusulas que limiten los derechos de los asegurados deben destacarse especialmente y ser específicamente aceptadas por escrito, en los términos previstos legalmente.
Debe distinguirse entre las cláusulas que delimitan el riesgo cubierto y aquellas que restringen derechos que, de otro modo, corresponderían al asegurado. La calificación depende del contenido y de los efectos de la cláusula, no únicamente del título que le dé la aseguradora.
5. Declaración del riesgo y cambios durante el contrato
Los artículos 10 a 13 regulan la declaración del riesgo y determinadas modificaciones que pueden producirse durante la vigencia del seguro.
Al contratar, el tomador debe responder al cuestionario que le presente la aseguradora sobre las circunstancias conocidas que puedan influir en la valoración del riesgo, con el alcance establecido en el artículo 10. La ley también regula las consecuencias de las reservas o inexactitudes y las circunstancias en las que la aseguradora puede quedar liberada o reducir su prestación.
Durante la vigencia de la póliza pueden surgir circunstancias que agraven o disminuyan el riesgo. Los artículos 11 a 13 regulan los deberes de comunicación y las posibles consecuencias contractuales. Por ello, es importante revisar las obligaciones específicas de información que correspondan a cada modalidad de seguro.
6. Pago de las primas y consecuencias del impago
Los artículos 14 y 15 regulan el pago de la prima y las consecuencias de su falta de abono. El tomador está obligado a pagarla en las condiciones pactadas, mientras que la aseguradora asume las obligaciones de cobertura que correspondan conforme al contrato y a la ley.
Las consecuencias del impago dependen de si se trata de la primera prima o de primas sucesivas. El artículo 15 establece reglas específicas sobre la suspensión de la cobertura, la reclamación de la prima y la posible extinción del contrato.
En particular, el impago de una prima sucesiva no debe confundirse con la cancelación automática e inmediata de cualquier póliza. Deben examinarse los plazos y requisitos legales, así como las circunstancias concretas del contrato.
Por su parte, el artículo 16 regula la comunicación del siniestro y el deber de facilitar información sobre sus circunstancias y consecuencias. El artículo 17 contempla el deber de emplear los medios razonables para aminorar las consecuencias del siniestro.
7. Siniestros, indemnizaciones y plazos de pago
Cuando se produce un siniestro cubierto, la aseguradora debe cumplir la prestación que corresponda de acuerdo con la póliza y con la Ley de Contrato de Seguro.
El artículo 18 establece que la aseguradora debe satisfacer la indemnización al término de las investigaciones y peritaciones necesarias para establecer la existencia del siniestro y, en su caso, el importe de los daños. En cualquier caso, debe abonar, dentro de los cuarenta días desde la recepción de la declaración del siniestro, el importe mínimo de lo que pueda deber según las circunstancias conocidas.
El artículo 20 regula los intereses por mora de la aseguradora cuando incurre en retraso en el cumplimiento de la prestación, con las excepciones y condiciones previstas legalmente. La valoración de estos intereses exige analizar las circunstancias del caso y los plazos aplicables.
En los seguros de daños, la indemnización debe respetar los límites pactados y las reglas legales aplicables. El seguro no puede convertirse en una fuente de enriquecimiento injustificado para el asegurado cuando rige el principio indemnizatorio.
8. Duración, vencimiento y renovación de las pólizas
El artículo 22 regula la duración del contrato y su prórroga. Si la póliza contempla una renovación automática, deben revisarse las condiciones pactadas y los plazos legales para oponerse a la prórroga.
La regla general establece que el tomador debe comunicar su oposición a la prórroga con al menos un mes de antelación al vencimiento del período en curso. La aseguradora debe comunicar la suya con al menos dos meses de antelación, sin perjuicio de las reglas específicas que puedan resultar aplicables.
Cuando se recibe una propuesta de renovación, una póliza actualizada o un documento de firma electrónica, conviene comprobar la fecha de efecto, la fecha de vencimiento, la prima, los datos del tomador y del asegurado y las condiciones particulares.
El pago de un recibo, la emisión de una póliza y la aceptación de una modificación son hechos que deben valorarse conjuntamente, pero no son necesariamente equivalentes. Si existe una discrepancia entre el pago, la documentación y el estado de la póliza, lo adecuado es solicitar una confirmación escrita de la situación contractual y conservar los justificantes.
9. Seguros de daños: hogar, bienes y responsabilidad civil
El título II regula los seguros contra daños, incluyendo disposiciones generales y normas específicas sobre distintos riesgos. Entre ellos se encuentran los seguros de incendios, robo, transporte, lucro cesante, caución, crédito, responsabilidad civil y defensa jurídica, con las particularidades que establece la ley para cada modalidad.
En los seguros de hogar, las coberturas concretas dependen de las garantías contratadas. Una póliza puede cubrir el continente, el contenido, la responsabilidad civil, los daños por agua, el robo, la asistencia u otros riesgos, pero no debe suponerse que todas estas garantías están incluidas en cualquier seguro.
El artículo 25 exige un interés asegurable en los seguros contra daños. Los artículos 26 y siguientes establecen reglas sobre la valoración del interés, la suma asegurada, la indemnización y otros aspectos relacionados con el daño cubierto.
En un seguro de responsabilidad civil, el artículo 73 define la obligación de la aseguradora dentro de los límites establecidos en la ley y en el contrato. El artículo 76 reconoce al perjudicado una acción directa contra la aseguradora en los términos previstos legalmente.
10. Seguros de personas: vida, accidentes y enfermedad
El título III regula los seguros de personas, incluidos los seguros de vida, accidentes y enfermedad, con sus respectivas particularidades.
En los seguros de vida, las condiciones relativas al riesgo cubierto, la designación del beneficiario, el capital asegurado y las causas de exclusión deben examinarse de acuerdo con la póliza y con las disposiciones legales correspondientes.
Los seguros de accidentes y enfermedad cuentan con reglas específicas sobre las prestaciones y las obligaciones de las partes. Su alcance no puede determinarse únicamente por la denominación comercial del producto, sino que debe comprobarse en las condiciones generales y particulares.
11. Qué hacer ante un error en la póliza o una discrepancia con la aseguradora
Cuando el tomador detecta un error en sus datos, en la identificación del asegurado, en el domicilio del riesgo o en las fechas de cobertura, conviene actuar de forma ordenada y conservar prueba de cada gestión.
- Revisar las condiciones particulares y comprobar que los datos identificativos y del riesgo son correctos.
- Solicitar a la aseguradora la rectificación por un canal que deje constancia de la comunicación.
- Guardar el contrato original, las versiones corregidas, los certificados de firma electrónica y los mensajes de confirmación.
- Conservar los recibos y justificantes de pago, sin confundir el abono de una prima con la confirmación de todos los extremos de la cobertura.
- Si persiste una discrepancia, pedir una respuesta escrita que identifique la situación de la póliza, las fechas de cobertura y la causa de la incidencia.
- Si la respuesta no resuelve el problema, valorar la presentación de una reclamación formal ante el servicio de atención al cliente o de reclamaciones de la entidad, siguiendo el procedimiento correspondiente.
La firma electrónica puede utilizarse en la contratación y documentación de seguros. Su validez y sus efectos deben examinarse conforme a la normativa aplicable, al procedimiento de firma y a las evidencias disponibles. Cuando interviene un proveedor externo, conviene conservar el contrato firmado y el certificado o justificante del proceso.
12. Reclamaciones y resolución de conflictos
Las discrepancias con una aseguradora pueden referirse a la interpretación de una garantía, el rechazo de un siniestro, el importe de una indemnización, la renovación de la póliza, el cobro de primas o la corrección de los datos contractuales.
Como primer paso, es conveniente formular una reclamación escrita y aportar la documentación relevante. Debe conservarse una copia del escrito, la prueba de envío y la respuesta recibida. Los procedimientos y plazos de reclamación dependen de la normativa aplicable y de la naturaleza del conflicto.
La Dirección General de Seguros y Fondos de Pensiones ofrece información institucional sobre la supervisión del sector y los mecanismos de reclamación de usuarios de servicios financieros. Antes de acudir a este organismo, conviene comprobar los requisitos y el procedimiento vigente para la reclamación concreta.
13. Importancia de consultar la versión vigente
La Ley 50/1980 ha sido modificada en numerosas ocasiones. Por eso, para resolver una cuestión concreta, no basta con consultar una copia antigua o un resumen de la norma: es necesario comprobar la redacción del artículo aplicable en la fecha de los hechos y, cuando proceda, las disposiciones transitorias y la normativa especial.
El BOE permite consultar el texto consolidado y seleccionar versiones anteriores. Esta herramienta facilita la comparación entre redacciones, aunque el propio organismo recuerda que el texto consolidado es informativo y que, para fines jurídicos, debe acudirse a la publicación oficial de las normas correspondientes.
Conclusión
La Ley de Contrato de Seguro establece el marco general de las relaciones entre aseguradoras y asegurados en España. Regula la contratación, el contenido de las pólizas, el pago de las primas, las obligaciones de las partes, la declaración de los siniestros, las indemnizaciones y la renovación de los contratos.
Para proteger los derechos del tomador y del asegurado resulta fundamental leer las condiciones particulares, conservar la documentación contractual y los justificantes de pago, comunicar los errores por escrito y consultar la redacción legal aplicable a cada caso.
Fuente normativa principal: Ley 50/1980, de 8 de octubre, de Contrato de Seguro, texto consolidado del Boletín Oficial del Estado.
Nota informativa: este informe tiene finalidad divulgativa y no constituye asesoramiento jurídico individualizado. La solución de cada controversia depende del contenido de la póliza, los hechos acreditados y la normativa aplicable.